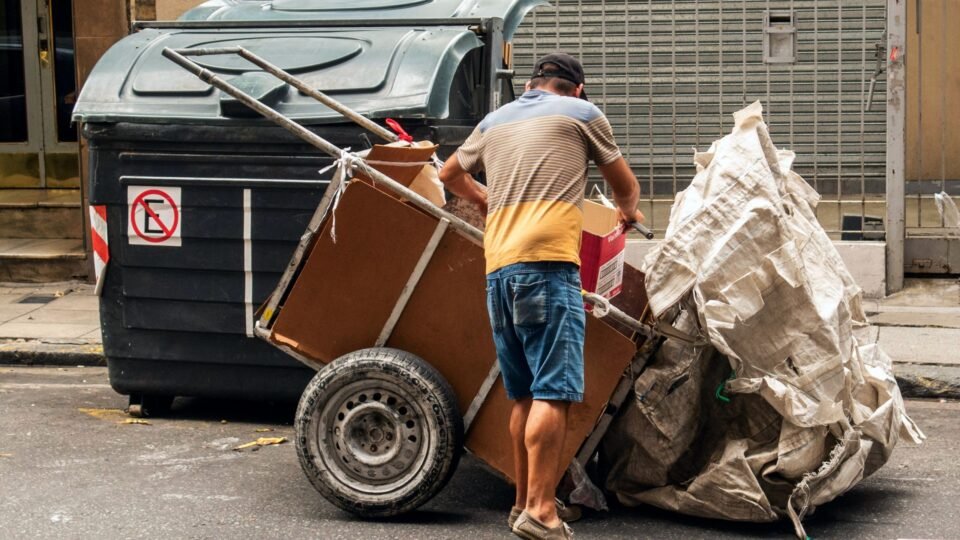
La coyuntura socioeconómica actual refleja un preocupante cambio de tendencia en las condiciones de vida de la población, registrando un incremento sustancial en el número de personas atrapadas por la pobreza.
Durante los primeros seis meses de 2026, las mediciones revelan que los hogares en situación de vulnerabilidad alcanzaron los 15,1 millones, cifra que contrasta sensiblemente con los 13,4 millones computados al cierre del ciclo previo. Este deterioro, manifestado a lo largo del último año, representa un saldo negativo directo de aproximadamente 1,7 millones de nuevos pobres, consolidando una curva de aceleración que evoca, por su dinamismo, a los episodios de desequilibrio macroeconómico observados hacia el término del ciclo gubernamental de Mauricio Macri.
Diversas instituciones y centros de investigación privada coinciden en que la tasa global de pobreza oscila actualmente entre el 31% y el 33%, mientras que la franja poblacional imposibilitada de cubrir la canasta básica alimentaria —la indigencia— roza el 7%. Desde la perspectiva del Observatorio de la Deuda Social Argentina, dependiente de la UCA, aunque los niveles porcentuales resultan comparables a los registrados en la primera mitad de 2025, el factor determinante radica en la dirección del proceso: mientras que en aquel período la tendencia mostraba signos de desaceleración, en el contexto presente el fenómeno evidencia un claro sesgo expansivo. Proyecciones paralelas de la Universidad Torcuato Di Tella respaldan este diagnóstico, calculando un 31,6% de pobreza y un 6,9% de indigencia para el semestre en curso, ratificando la pérdida de los avances logrados en el pasado reciente.
Expertos del área económica señalan que la aparente mejoría reportada entre 2024 y 2025 estuvo condicionada por factores coyunturales que disimularon la fragilidad de fondo. Los análisis metodológicos recalcan que las mediciones oficiales sobreestimaron el alcance real de la recuperación al omitir desfases de ponderación en los ingresos laborales e inflación de canastas básicas. De acuerdo con los reajustes efectuados por la firma ExQuanti, la contracción efectiva del indicador de pobreza en aquel período fue notablemente más moderada que la expresada por las estadísticas tradicionales, lo que explica la rapidez con la que el deterioro volvió a emerger una vez que el contexto general perdió tracción.
El origen de este estancamiento socioeconómico se vincula directamente con la evolución del poder adquisitivo. A partir del tercer trimestre de 2025, el renovado impulso de la dinámica inflacionaria erosionó la capacidad de compra de las remuneraciones medias, paralizando la incipiente recomposición salarial. Los relevamientos privados indican que los ingresos reales de la fuerza laboral se ubican en la actualidad un 13% por debajo de las referencias históricas trazadas en 2017. Esta imposibilidad de recuperar el terreno perdido dejó a una porción considerable de las familias sin márgenes de contención ante la suba de los precios regulados y de los alimentos.
El mapa del mercado de trabajo aporta elementos fundamentales para entender la velocidad de la caída. Si bien las cifras globales muestran cierta capacidad de generación de empleo, la absorción laboral se ha desplazado de manera marcada hacia la informalidad, la cual experimentó una expansión superior al 11% en el lapso analizado. La precarización de las ocupaciones, combinada con el rezago de los estratos de menores ingresos —cuyo nivel salarial sigue situándose un 18% por debajo de los estándares del último lustro—, terminó por neutralizar el impacto positivo que podría haber tenido una mayor tasa de ocupación.
En este marco, la discusión trasciende la coyuntura del mercado de trabajo e impacta en las decisiones de la política pública. Las iniciativas oficiales dirigidas a reestructurar los mecanismos de ajuste de las transferencias directas y asignaciones familiares se suman a un escenario en el que las herramientas de contención estatal enfrentan severos límites presupuestarios. Con la difusión de las cifras oficiales del INDEC prevista para la tercera semana de septiembre, la discusión pública se centra en determinar si este repunte constituye una fluctuación transitoria o si, por el contrario, marca el inicio de una fase prolongada de fricción social y retroceso en el bienestar general.